Domain paginieren.de kaufen?
Wir ziehen mit dem Projekt
paginieren.de um.
Sind Sie am Kauf der Domain
paginieren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain paginieren.de kaufen?
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **

Ähnliche Suchbegriffe für Eigenrisiko
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
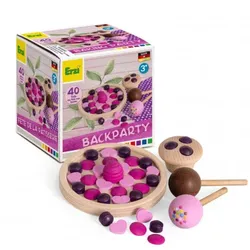
Sortierung KochspaßEntdecken Sie Den Kochspaß Mit Dieser Vielseitigen Spielware. Ideal Für Kleine Köchinnen Und Köche, Fördert Sie Kreatives Spielen Und Regt Die Fantasie An. Kinder Können Spielerisch Ihre Eigenen Menüs Kreieren Und Dabei Ihre Motorischen Fähigkeiten...49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
Eaton, Schutzschalter, Sicherungstyp (Kategorisierung)Der Eaton PXF-40/4/03-A ist ein kompakter Fehlerstromschutzschalter, der für eine Vielzahl von Anwendungen geeignet ist. Mit einer Nennstromstärke von 40 A und einer Nennspannung von 400 V bietet dieser 4-polige Schutzschalter eine zuverlässige Lösung zum Schutz von elektrischen Anlagen vor Fehlerströmen. Die Schaltleistung von 10 kA gewährleistet eine hohe Sicherheit, während die Schutzart IP20 den Einsatz in weniger anspruchsvollen Umgebungen ermöglicht. Der Schalter ist für den Einsatz auf Hutschienen konzipiert und kann in verschiedenen Installationen verwendet werden. Die Betriebsbedingungen sind für Temperaturen zwischen -25 °C und 60 °C ausgelegt, was eine flexible Nutzung in unterschiedlichen Umgebungen ermöglicht. Der Eaton PXF-40/4/03-A ist somit eine robuste und vielseitige Wahl für den Schutz elektrischer Systeme. - Fehlerstromschutzschalter mit einer Nennstromstärke von 40 A - Schaltleistung von 10 kA für hohe Sicherheit - Geeignet für Temperaturen von -25 °C bis 60 °C - Montage auf Hutschiene für einfache Installation - Schutzart IP20 für den Einsatz in weniger anspruchsvollen Umgebungen.54,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
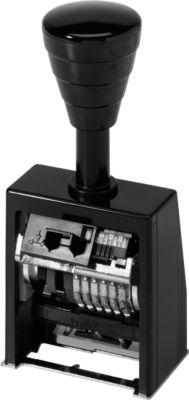
Paginierstempel, zur fortlaufen Nummerierung, 4,5 mm Ziffern* zur fortlaufenden Nummerierung * 6-stellig * Schriftart: Block * Gestell aus bruchfestem Kunststoff * Räder aus Spezialmetall * Schaltkombinationen: 0,1-6, 12 + 20 x * Räder mit Leerfeld * inkl. 1 Colorbox Gr. 2, zum Einfärben107,09 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Sortierung KochspaßEntdecken Sie Den Kochspaß Mit Dieser Vielseitigen Spielware. Ideal Für Kleine Köchinnen Und Köche, Fördert Sie Kreatives Spielen Und Regt Die Fantasie An. Kinder Können Spielerisch Ihre Eigenen Menüs Kreieren Und Dabei Ihre Motorischen Fähigkeiten...49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
-
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **
-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
Ähnliche Suchbegriffe für Eigenrisiko
-
Booth, Tony: Index für InklusionIndex für Inklusion , Ein Leitfaden für Schulentwicklung. Mit Online-Materialien. Auch für Kindergärten, Hochschulen und andere Bildungseinrichtungen , Blinker > Lichter & Leuchten , Auflage: 2., korrigierte und aktualisierte Aufl, Erscheinungsjahr: 20190213, Produktform: Kartoniert, Autoren: Booth, Tony~Ainscow, Mel, Redaktion: Achermann, Bruno~Amirpur, Donja~Braunsteiner, Maria-Luise~Demo, Heidrun~Plate, Elisabeth~Platte, Andrea, Auflage: 19002, Auflage/Ausgabe: 2., korrigierte und aktualisierte Aufl, Seitenzahl/Blattzahl: 224, Abbildungen: 10 farbige Abbildungen, Keyword: Coaching; Eine Schule für alle; Inklusive Kulturen; Inklusive Praktiken; Inklusive Strukturen; Prozessbegleitung; Pädagogische Leitlinien; Teilhabe, Fachschema: Inklusion, Fachkategorie: Bildungssysteme und -strukturen, Thema: Verstehen, Warengruppe: HC/Bildungswesen (Schule/Hochschule), Fachkategorie: Bildungsziel Inklusion, Thema: Optimieren, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Julius Beltz GmbH, Verlag: Julius Beltz GmbH, Verlag: Julius Beltz GmbH, Verlag: Julius Beltz GmbH & Co. KG, Länge: 297, Breite: 212, Höhe: 17, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A28591100, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 135050628,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Morlok, Franziska: Vom Blatt zum BlätternVom Blatt zum Blättern , Falzen, Heften, Binden für Gestalter , Halterungen für Zubehör > Audio, Kommunikation & Navigation , Auflage: 3.Auflage, Erscheinungsjahr: 20161024, Produktform: Leinen, Autoren: Morlok, Franziska~Waszelewski, Miriam, Auflage: 23003, Auflage/Ausgabe: 3.Auflage, Seitenzahl/Blattzahl: 426, Abbildungen: Mit über 1000 Infografiken und Abbildungen. Mit einem 32-seitigen Flatbook und umfangreichem Glossar., Keyword: Bindearten; Binden; Bindetechnik; Bindewissen; Booklet; Buch; Buchbinden; Buchbinden Anleitung; Buchbinder; Buchbinderei; Buchhandwerk; Bücher; Druckverarbeitung; Editorial Design; Fadenheftung; Falzen; Fanzine; Flyer; Heften; Klebebindung; Lexikon; Magazine; Nachschlagewerk; Papierhandwerk; Printobjekt; Printproduktion; Weiterverarbeitung; finishing; print; seitenweise, Fachschema: Buchbinderei~Klebebinden~Buchkunst~Buchmalerei~Medientheorie~Medienwissenschaft, Fachkategorie: Grafikdesign~Buchgestaltung~Buch- und Papierhandwerk~Illustration und Werbegrafik, Warengruppe: HC/Medienwissenschaften/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 243, Breite: 185, Höhe: 42, Gewicht: 1292, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
-
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.